Utilizamos cookies que melhoram a sua experiência em nosso site. Ao clicar em “Concordar e Fechar”, concorda com a utilização de TODOS os cookies.
DESTAQUE DO ESCRITÓRIO
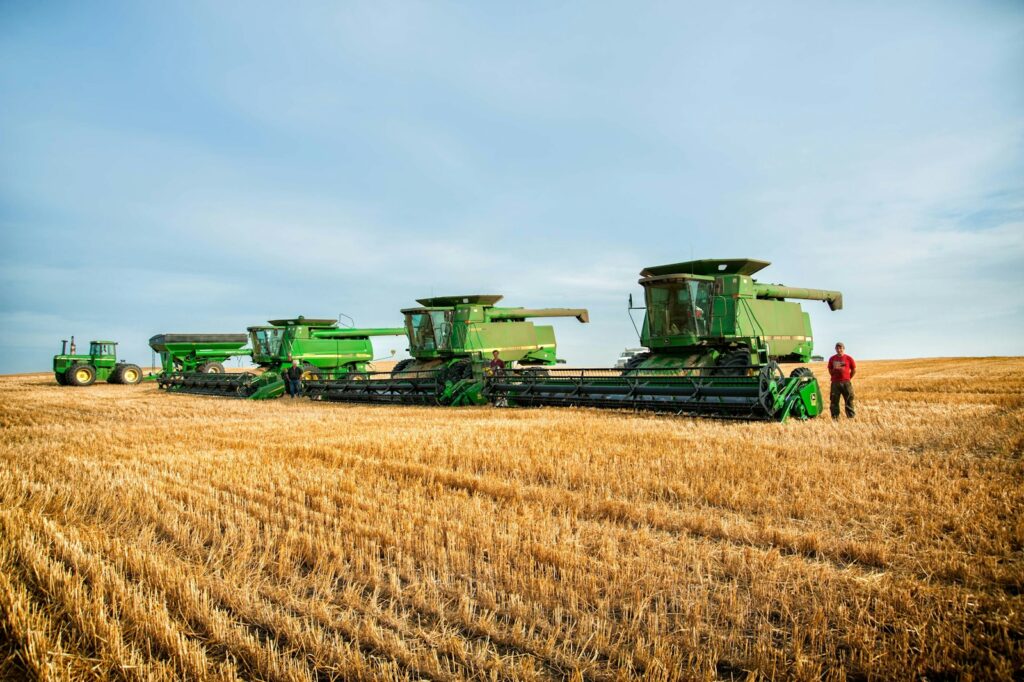
O crédito rural é o centro da nossa atuação. Atendemos produtores rurais que estão com dívidas no banco ou na cooperativa — custeio, investimento, PRONAF, PRONAMP, cédulas rurais e CCBs — e que precisam entender o que de fato devem, quais caminhos existem e como proteger a propriedade e o futuro da família.
O trabalho começa sempre pelo mesmo ponto: ler o contrato onde ninguém leu. A partir dessa análise, explicamos em português claro cada opção, com os riscos de cada uma.
Dívidas de crédito rural com bancos e cooperativas: custeio, investimento e comercialização, operações do PRONAF e do PRONAMP, cédulas rurais (CRP, CRH, CRPH, NCR) e CCBs usadas para financiar a atividade rural. Também analisamos renegociações e composições propostas pelo banco antes da assinatura.
O Manual de Crédito Rural (MCR 2-6-4) prevê a prorrogação quando o produtor comprova dificuldade de comercialização, frustração de safra por fatores adversos ou outros eventos que prejudicaram a produção, mantidos os encargos do contrato. Desde 1º de julho de 2026, com a Resolução CMN 5.314/2026, o texto passou a falar em prorrogação “por conveniência e decisão” da instituição, o que abriu debate sobre o alcance da Súmula 298 do STJ. Na prática, o que pesa é um pedido bem instruído, com prova da perda e da capacidade de pagamento no novo prazo; a recusa sem análise ou sem motivação pode ser questionada.
Antes do vencimento da parcela, por escrito e com protocolo no banco ou na cooperativa. Pedir a tempo evita a inadimplência, os encargos de mora e o risco de execução, e mostra boa-fé do produtor.
A cédula ou o contrato e seus aditivos, os extratos ou o demonstrativo da dívida, o laudo técnico da perda na sua propriedade (laudo genérico, só com notícia de estiagem, costuma ser insuficiente), notas de venda da safra, comprovante de Proagro ou seguro, se houver, e o decreto de emergência do município, quando existir.
Depende do caso. A composição é uma nova operação, com contratação até 12/11/2026, que reorganiza as dívidas elegíveis em prazo mais longo. Antes de assinar, é importante conferir o saldo que será reconhecido, os encargos, as garantias exigidas e se as dívidas continuam como crédito rural. O primeiro passo é ler o contrato.
Procurar um advogado logo. Em regra, o prazo para os embargos à execução é de 15 dias úteis, contados da juntada do comprovante de citação aos autos (arts. 231 e 915 do Código de Processo Civil). Na defesa é possível discutir os encargos cobrados, a natureza rural da dívida e a prorrogação que não foi concedida.
Sim. O escritório fica em Bento Gonçalves/RS e atende presencialmente e por videochamada. Como os processos são eletrônicos, é possível acompanhar casos em outras comarcas e estados.
Conteúdo informativo. Cada caso depende da análise dos contratos e dos documentos do produtor.
OUTRAS ÁREAS DE ATUAÇÃO
O escritório também atua para pessoas e empresas nas áreas abaixo.
Verificamos falhas no processo judicial ou no procedimento extrajudicial de leilão.
Medidas para suspender ou cancelar o leilão já marcado.
Defesa do imóvel da família e da empresa.
Exclusão de juros e encargos cobrados indevidamente.
Análise do contrato e da própria possibilidade de cobrança.
Pedido de anulação, total ou parcial, quando houver nulidades.
Contratos com alienação fiduciária e hipoteca.
Compra e venda, locação, comodato, cessão de direitos e usufruto.
Possessórias, locação, usucapião e defesa em execução hipotecária.
Revisão de juros e tarifas em financiamentos, empréstimos e cartão de crédito.
Vícios, defeitos, garantia e arrependimento de compra.
Cobranças indevidas e inscrição indevida no SERASA e no SPC.
Utilizamos cookies que melhoram a sua experiência em nosso site. Ao clicar em “Concordar e Fechar”, concorda com a utilização de TODOS os cookies.
Cookie Settings